Vous souhaitez confier votre épargne à une banque qui finance la transition écologique plutôt que les énergies fossiles, mais la perspective de changer d’établissement vous semble chronophage et risquée ? La mobilité bancaire, dispositif gratuit encadré par la réglementation française, rend ce transfert bien plus simple que vous ne l’imaginez. Selon le bilan officiel du CCSF sur la mobilité, la loi Macron sur la mobilité bancaire, en vigueur depuis le 6 février 2017, confie aux banques la responsabilité des formalités administratives du changement de compte. Votre rôle se limite à signer un mandat : c’est ensuite votre nouvelle banque qui transfère automatiquement vos prélèvements et virements récurrents, prévient vos créanciers et peut même clôturer votre ancien compte.
Cette simplification administrative transforme la vraie question : ce n’est plus « comment changer de banque sans incident » mais « vers quelle banque réellement engagée transférer mes comptes ». Cet article vous guide pas à pas dans le fonctionnement du mandat de mobilité bancaire, les étapes concrètes du transfert, et surtout les critères vérifiables pour distinguer un engagement écologique sincère du greenwashing.
Transférer ses comptes vers une banque éco-responsable : ce que permet la mobilité bancaire
Réponse directe : Oui, transférer vos comptes vers une banque éco-responsable est simple, gratuit et encadré par la réglementation française. Le service d’aide à la mobilité bancaire permet à votre nouvelle banque de se charger automatiquement du transfert de vos prélèvements et virements récurrents.
La mobilité bancaire désigne l’ensemble des démarches qui permettent de changer de banque en transférant vos opérations courantes. D’après la définition officielle de la Banque de France, votre nouvelle banque effectue les démarches à votre place sur simple signature d’un mandat. Ce mécanisme gratuit, obligatoire pour toutes les banques depuis 2017, transfère automatiquement vos domiciliations bancaires — c’est-à-dire vos prélèvements récurrents et les virements réguliers que vous recevez — sans que vous ayez à contacter chaque organisme.
Cette garantie réglementaire lève le principal frein au changement : la peur administrative. Vous n’avez plus à courir après votre fournisseur d’électricité, votre bailleur ou votre assureur. La nouvelle banque notifie elle-même ces organismes de votre nouveau relevé d’identité bancaire. Cette simplification vous permet de concentrer votre décision sur l’essentiel : choisir un établissement dont l’usage de votre argent correspond réellement à vos valeurs écologiques.
Si vous souhaitez aligner votre épargne avec vos convictions environnementales et franchir le pas, vous pouvez ouvrir un compte bancaire en ligne auprès d’une banque coopérative engagée, puis déclencher immédiatement le mandat de mobilité bancaire pour organiser le transfert. Le reste de l’article vous explique le fonctionnement exact de ce mandat, les étapes concrètes du transfert, et surtout comment vérifier qu’une banque est réellement éco-responsable avant de lui confier vos fonds.
Comment fonctionne la mobilité bancaire en France ?
Le mandat de mobilité bancaire est un document que vous signez auprès de votre nouvelle banque pour l’autoriser à gérer le transfert de vos opérations récurrentes. Concrètement, ce mandat confie à votre nouvel établissement trois missions principales : identifier tous les prélèvements automatiques et virements réguliers enregistrés sur votre ancien compte, informer les organismes émetteurs de ces opérations de votre nouveau RIB, et si vous le souhaitez, clôturer votre ancien compte une fois le transfert achevé.
D’après la Banque de France, la nouvelle banque effectue toutes les démarches à la place du client. Lorsque vous signez le mandat, vous lui transmettez également la liste de vos opérations récurrentes des treize derniers mois. Votre nouvelle banque se charge alors de prévenir les organismes concernés — qu’il s’agisse de fournisseurs d’énergie, de bailleurs, d’assureurs ou d’opérateurs téléphoniques — du changement de domiciliation bancaire. Cette notification officielle leur impose de basculer le prélèvement ou le virement sur votre nouveau compte.
Ce que le mandat transfère automatiquement
- Les prélèvements récurrents : loyer, électricité, gaz, assurances, abonnements, télécommunications.
- Les virements réguliers reçus : salaire si domicilié, allocations, pensions, remboursements.
- La clôture de l’ancien compte, si vous l’avez demandée lors de la signature du mandat.
En revanche, certaines opérations restent à votre charge. Vous devez transmettre vous-même votre nouveau RIB à votre employeur si votre salaire est versé par virement, aux organismes sociaux comme la CAF, l’Assurance maladie ou votre caisse de retraite, ainsi qu’aux services fiscaux si vous avez choisi le prélèvement mensuel de l’impôt. Selon economie.gouv.fr, vous devrez transmettre votre nouveau RIB à votre employeur, aux organismes sociaux et aux impôts. Les paiements occasionnels effectués avec votre ancienne carte bancaire ou vos chèques restent également de votre responsabilité jusqu’à leur destruction.
Le transfert automatique des prélèvements suit un délai réglementaire : votre nouvelle banque dispose de deux jours ouvrés pour envoyer les nouvelles coordonnées à vos créanciers. Ces derniers ont ensuite dix jours ouvrés pour enregistrer le changement. Pendant cette période de transition, votre ancien compte reste actif et les opérations continuent à être débitées normalement. Une fois le transfert effectué, votre ancienne banque doit vous informer gratuitement pendant treize mois, sous trois jours ouvrés, de toute opération présentée sur le compte clos. Cette surveillance vous protège contre les prélèvements oubliés et vous laisse le temps de corriger les domiciliations restantes.
Gratuité totale du service : Le service d’aide à la mobilité bancaire est gratuit, que vous changiez de banque traditionnelle, de banque en ligne ou de banque coopérative. Aucun frais ne peut vous être facturé pour l’accompagnement au transfert des domiciliations.
Cette automatisation corrige une idée reçue tenace : changer de banque n’exige plus de longues démarches en agence ni de multiples courriers recommandés. Le mandat peut être signé en ligne lors de l’ouverture du compte, et l’ensemble des notifications est ensuite géré par votre nouvelle banque. Votre seul effort consiste à lister vos opérations récurrentes et à vérifier, quelques semaines après le transfert, qu’aucun prélèvement n’a été oublié.
Changer de banque en 5 étapes, sans stress et sans prélèvement oublié
Le transfert de vos comptes vers une banque éco-responsable suit une séquence précise qui sécurise chaque étape du changement. Voici le parcours chronologique, de la décision à la clôture définitive de votre ancien compte.
- Choisir votre nouvelle banque et ouvrir le compte
Sélectionnez votre établissement en vérifiant ses engagements écologiques réels, ses tarifs et ses services. Vous pouvez réaliser l’ouverture de compte en ligne sans agence, en fournissant une pièce d’identité, un justificatif de domicile et parfois un justificatif de revenus. L’ouverture prend généralement quelques jours : vous recevez ensuite votre nouveau RIB par courrier ou directement dans votre espace client en ligne.
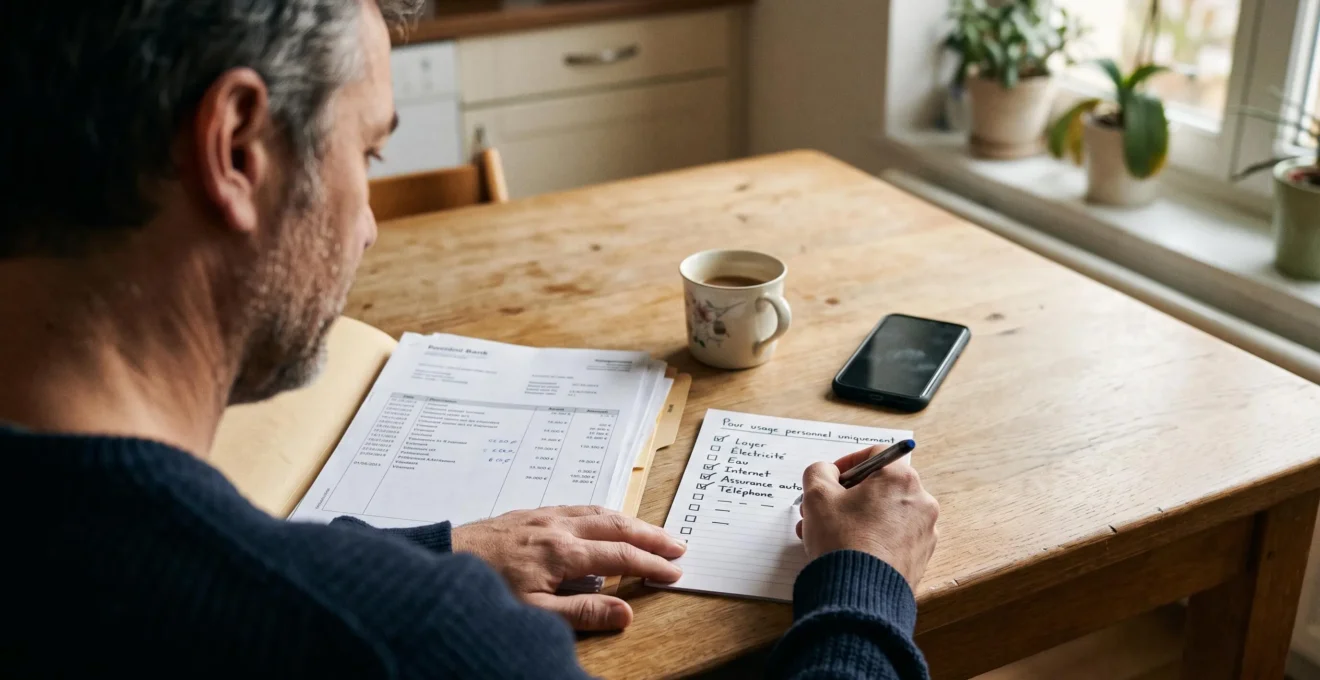
- Lister tous vos prélèvements et virements récurrents
Consultez vos relevés bancaires des treize derniers mois pour identifier chaque opération automatique : loyer, énergie, eau, assurances, abonnements téléphoniques, streaming, cotisations, crédits. Notez également les virements réguliers que vous recevez : salaire, allocations, remboursements. Cette liste exhaustive garantit qu’aucun prélèvement ne sera oublié lors du transfert. Si vous conservez votre ancien compte quelques semaines après l’ouverture du nouveau, surveillez les opérations qui s’y présentent encore pour compléter votre inventaire.
- Signer le mandat de mobilité bancaire
Transmettez à votre nouvelle banque la liste des opérations récurrentes et signez le mandat, en ligne ou en agence. Précisez si vous souhaitez que votre ancien compte soit clôturé automatiquement à l’issue du transfert, ou si vous préférez le fermer vous-même une fois que toutes les opérations ont basculé. La signature du mandat déclenche immédiatement les démarches : votre nouvelle banque notifie vos créanciers et organise le basculement des domiciliations.
- Transférer votre solde et vos virements ponctuels
Une fois le compte ouvert, effectuez un virement du solde de votre ancien compte vers le nouveau. Conservez une réserve sur l’ancien compte pour couvrir les derniers prélèvements en cours de transfert. Transmettez également votre nouveau RIB aux émetteurs que le mandat ne couvre pas : employeur, organismes sociaux, services fiscaux. Détruisez vos anciens chèques et votre ancienne carte bancaire dès que vous avez reçu les nouveaux moyens de paiement.
- Vérifier le transfert et clôturer l’ancien compte
Deux à trois semaines après la signature du mandat, vérifiez que tous vos prélèvements récurrents ont bien basculé sur le nouveau compte. Consultez vos relevés pour repérer d’éventuels prélèvements oubliés, puis transmettez directement le nouveau RIB aux organismes concernés. Une fois cette vérification terminée et le solde transféré, vous pouvez clôturer votre ancien compte si cela n’a pas été fait automatiquement par le mandat. La clôture est gratuite et ne nécessite qu’un courrier ou une demande en ligne.
Cette procédure séquentielle sécurise le transfert et évite les incidents en cascade. La peur du prélèvement oublié repose souvent sur l’idée qu’il faut contacter soi-même chaque créancier : le mandat de mobilité bancaire inverse cette logique en confiant cette responsabilité à votre nouvelle banque. Votre vigilance se concentre uniquement sur les opérations que le mandat ne transfère pas — salaire, organismes sociaux, impôts — et sur la vérification finale que toutes les domiciliations ont bien suivi.
Prélèvements non récurrents et paiements occasionnels : Les prélèvements ponctuels, comme un achat en plusieurs fois sur votre carte bancaire ou un prélèvement unique pour un achat en ligne, ne sont pas transférés automatiquement. Vérifiez vos engagements en cours avant de clôturer définitivement l’ancien compte.
Comment reconnaître une banque réellement éco-responsable ?
La principale difficulté du transfert vers une banque éco-responsable ne réside pas dans le mécanisme du mandat, mais dans la sélection de l’établissement. Le greenwashing bancaire — cette tendance à afficher des engagements environnementaux sans actions concrètes — rend la décision complexe. Pour distinguer une banque réellement engagée d’une communication marketing, plusieurs critères objectifs et vérifiables s’imposent.
Le premier critère concerne l’usage de votre argent. Une banque éco-responsable doit publier la destination des dépôts qu’elle collecte : finance-t-elle les énergies renouvelables, l’économie sociale et solidaire, l’agriculture biologique, ou au contraire les énergies fossiles, l’industrie polluante et l’armement ? Cette transparence doit être documentée, idéalement dans un rapport annuel ou une politique de financement accessible publiquement. Une banque qui refuse de publier la liste de ses investissements ou qui reste floue sur ses critères d’exclusion présente un risque élevé de greenwashing.
Le deuxième critère porte sur les exclusions sectorielles. Une banque engagée doit afficher clairement les secteurs qu’elle refuse de financer : énergies fossiles, charbon, pétrole, gaz de schiste, nucléaire, armement, déforestation. Selon les engagements communiqués par le Crédit Coopératif, cet établissement affirme ne financer aucun projet lié aux énergies fossiles et tracer l’usage de l’argent déposé par ses clients. Ces affirmations, présentées par la marque elle-même, illustrent le type de communication que vous pouvez attendre d’une banque réellement engagée. Vérifiez que ces exclusions sont formalisées dans une charte ou une politique publiée, et non simplement mentionnées dans une page de communication sans engagement contractuel.
Le troisième critère repose sur les labels et certifications indépendantes. Certains organismes évaluent l’impact écologique des banques selon des méthodologies publiques. Consultez les classements de finance responsable publiés par des ONG spécialisées ou des observatoires citoyens qui notent les établissements bancaires français sur leurs financements fossiles. Ces évaluations externes offrent un contrepoids aux déclarations des marques et permettent une comparaison objective entre plusieurs établissements.
Critères pour évaluer l’engagement écologique d’une banque
- Publication de la destination des dépôts et des investissements financés.
- Liste formalisée des exclusions sectorielles : énergies fossiles, charbon, armement, déforestation.
- Traçabilité de l’usage de l’argent via un rapport annuel ou une politique de transparence.
- Labels ou certifications indépendantes reconnus dans le secteur de la finance responsable.
- Gouvernance coopérative ou mutualiste donnant aux clients un pouvoir de décision sur les orientations.
Enfin, le modèle de gouvernance joue un rôle structurel. Les banques coopératives ou mutualistes, dont les clients sont également sociétaires, offrent un contrôle démocratique sur les décisions stratégiques. Ce statut limite les pressions de rentabilité à court terme et favorise des choix d’investissement alignés avec les valeurs des sociétaires. Vérifiez si votre banque candidate vous propose de devenir sociétaire et si elle organise des assemblées générales où les orientations écologiques sont débattues et votées.
Coût, offres de bienvenue et premiers pas : ce qu’il faut prévoir
L’arbitrage entre engagement éthique et maîtrise du budget constitue souvent le dernier frein au changement. Pourtant, une banque éco-responsable n’est pas nécessairement plus chère qu’un établissement traditionnel. Les tarifs dépendent de la formule choisie, des services inclus et de votre profil d’utilisation. Certaines banques engagées proposent même des forfaits gratuits ou réduits pour les jeunes, ainsi que des offres de bienvenue qui compensent largement les frais d’ouverture.
Le Crédit Coopératif, banque coopérative engagée mentionnée précédemment, communique une offre de bienvenue pouvant atteindre jusqu’à 130 euros sous conditions. Cette offre, présentée par la marque elle-même, s’adresse aux nouveaux clients et peut prendre la forme de versements échelonnés sur les premiers mois suivant l’ouverture du compte. Vérifiez directement les conditions d’éligibilité, les montants minimums de dépôt et les délais de versement sur le site de l’établissement avant de souscrire, car ces offres évoluent régulièrement.
Pour les jeunes de 18 à 25 ans, le Crédit Coopératif propose également un forfait bancaire gratuit, selon ses communications tarifaires. Ce forfait inclut généralement la tenue de compte, une carte de paiement et l’accès aux services en ligne. Cette gratuité permet d’aligner ses finances avec ses valeurs écologiques sans surcoût, dès l’entrée dans la vie active ou pendant les études supérieures. Au-delà de 25 ans, les formules tarifées restent comparables aux banques en ligne traditionnelles, avec des cotisations mensuelles variant selon les services souhaités : carte internationale, assurance moyens de paiement, découvert autorisé.
Le Crédit Coopératif propose par ailleurs une carte bancaire solidaire : une partie des frais de cette carte est reversée à des projets d’économie sociale et solidaire sélectionnés par la banque. Cette option, communiquée par l’établissement, permet de renforcer l’impact de votre changement de banque en finançant directement des initiatives locales ou environnementales. Là encore, vérifiez les conditions tarifaires et les projets soutenus avant de choisir cette formule.
- Vous avez entre 18 et 25 ans
Privilégiez le forfait gratuit si votre banque candidate en propose un. Vérifiez les services inclus : carte de paiement, virements, prélèvements, application mobile. Cette gratuité vous permet d’expérimenter la banque éco-responsable sans risque financier.
- Vous recherchez un impact direct sur des projets solidaires
Optez pour une carte solidaire dont une partie des frais finance des projets d’économie sociale et solidaire. Comparez le coût de cette option avec une formule classique pour évaluer la contribution réelle reversée aux projets.
- Vous souhaitez minimiser vos frais bancaires
Comparez les forfaits de base des banques éco-responsables avec ceux des banques en ligne traditionnelles. Intégrez dans le calcul les frais de tenue de compte, de carte bancaire, de virements et de découvert autorisé. L’écart est souvent inférieur à quelques euros par mois.
- Vous privilégiez les services digitaux et l’autonomie
Vérifiez que la banque propose une application complète permettant de gérer virements, prélèvements, RIB et épargne depuis votre smartphone. La plupart des banques engagées ont développé des interfaces comparables aux banques en ligne classiques.
Une fois votre compte ouvert et votre mandat de mobilité bancaire signé, surveillez les premiers prélèvements pour vérifier que le transfert se déroule correctement. Consultez régulièrement votre application ou votre espace client en ligne pour suivre en temps réel les virements et débits. Si un prélèvement oublié se présente sur votre ancien compte après la clôture, votre ancienne banque vous en informera pendant treize mois, vous laissant le temps de régulariser la situation.
Transférer vos comptes vers une banque éco-responsable n’exige ni sacrifice financier ni expertise administrative. Le mandat de mobilité bancaire sécurise les démarches, les offres de bienvenue compensent les frais d’ouverture, et les forfaits adaptés permettent de concilier engagement écologique et maîtrise du budget. Il ne vous reste plus qu’à vérifier les critères d’engagement réel de votre banque candidate, puis à signer le mandat pour déclencher le transfert automatique de vos domiciliations.
Est-ce que la mobilité bancaire transfère automatiquement tous mes prélèvements comme le loyer et l’électricité ?
Oui, le mandat de mobilité bancaire transfère automatiquement tous vos prélèvements récurrents enregistrés sur votre ancien compte : loyer, électricité, gaz, assurances, abonnements téléphoniques, crédits. Votre nouvelle banque se charge de notifier chaque organisme émetteur de votre nouveau RIB. En revanche, vous devez transmettre vous-même ce nouveau RIB à votre employeur, aux organismes sociaux et aux services fiscaux, car ces virements ne font pas partie du transfert automatique.
Que se passe-t-il si un prélèvement automatique est oublié lors d’un changement de banque ?
Si un prélèvement automatique est oublié lors du transfert, votre ancienne banque doit vous informer gratuitement pendant treize mois de toute opération présentée sur le compte clos, sous trois jours ouvrés. Cette alerte vous permet de transmettre rapidement votre nouveau RIB à l’organisme concerné et de régulariser le prélèvement sans incident de paiement. Pendant cette période de surveillance, vous avez le temps de corriger les domiciliations restantes sans risque de frais supplémentaires.
Quels documents faut-il préparer pour changer de banque avec le mandat de mobilité ?
Pour changer de banque avec le mandat de mobilité, vous devez préparer une pièce d’identité en cours de validité, un justificatif de domicile récent, un RIB de votre ancien compte et la liste de vos prélèvements et virements récurrents des treize derniers mois. Certains établissements demandent également un justificatif de revenus. Une fois ces documents réunis, l’ouverture du compte et la signature du mandat peuvent être réalisées en ligne en quelques minutes.
Quelle banque éco-responsable ne finance pas les énergies fossiles en France ?
Plusieurs banques françaises affirment exclure le financement des énergies fossiles de leur politique d’investissement. Le Crédit Coopératif, par exemple, communique un engagement zéro financement des énergies fossiles et une traçabilité de l’usage des dépôts. Pour vérifier ces engagements, consultez les politiques de financement publiées par chaque établissement et les classements indépendants réalisés par des observatoires de la finance responsable. Ces sources externes permettent de confirmer ou nuancer les affirmations des marques.
Existe-t-il des banques engagées avec des frais bancaires gratuits ou réduits pour les jeunes ?
Oui, certaines banques éco-responsables proposent des forfaits gratuits ou à tarif réduit pour les jeunes de 18 à 25 ans. Le Crédit Coopératif, selon ses communications tarifaires, offre un forfait bancaire gratuit pour cette tranche d’âge, incluant généralement la tenue de compte, une carte de paiement et l’accès aux services en ligne. Ces offres permettent aux étudiants et jeunes actifs d’aligner leurs finances avec leurs valeurs écologiques sans surcoût par rapport à une banque traditionnelle.
Peut-on ouvrir un compte dans une banque éthique à distance et clôturer son ancien compte en ligne ?
Oui, l’ouverture d’un compte dans une banque éco-responsable peut se faire entièrement en ligne, sans passage en agence. Vous fournissez vos documents par voie numérique, signez le contrat électroniquement et recevez votre RIB dans votre espace client. De même, le mandat de mobilité bancaire peut inclure une demande de clôture automatique de votre ancien compte, évitant ainsi toute démarche supplémentaire. Si vous préférez garder le contrôle, vous pouvez clôturer votre ancien compte vous-même, par courrier ou demande en ligne, une fois le transfert terminé.
Avertissement Finance : Cet article fournit des informations à caractère éducatif sur le fonctionnement de la mobilité bancaire en France et les critères d’évaluation des banques éco-responsables. Il ne constitue ni un conseil personnalisé en gestion de patrimoine ni une recommandation d’investissement. Les offres commerciales, tarifs et engagements mentionnés sont susceptibles d’évoluer : vérifiez-les directement auprès de l’établissement concerné avant toute souscription. Pour toute décision financière adaptée à votre situation personnelle, consultez un conseiller bancaire ou un professionnel agréé.